REFORMA TRIBUTÁRIA PODE DEIXAR PRODUTOR DE HORTIFRÚTI COM CRÉDITOS ACUMULADOS E CUSTO MAIS ALTO
A Reforma Tributária do Consumo deverá alterar de forma significativa a relação do produtor rural com os tributos incidentes sobre suas compras e vendas. Para o setor de hortifrúti, conhecido como HF, um dos principais pontos de atenção está na possibilidade de formação de créditos tributários durante o processo produtivo, especialmente porque diversos produtos podem ter redução ou alíquota zero na venda, enquanto os insumos utilizados na produção continuam sujeitos à tributação.
Essa dinâmica pode fazer com que o produtor pague IBS e CBS na aquisição de itens como óleo diesel, fertilizantes, defensivos, embalagens, energia, máquinas e serviços, mas não destaque os mesmos tributos na venda de determinados produtos. Quando isso acontece, o imposto pago nas entradas não é necessariamente compensado com um débito equivalente nas saídas, o que pode gerar acúmulo de créditos.
POR QUE O HORTIFRÚTI PODE ACUMULAR CRÉDITOS
A lógica do novo sistema é baseada na não cumulatividade. Em termos gerais, o contribuinte sujeito ao regime regular poderá se apropriar de créditos relacionados às aquisições realizadas para o desenvolvimento de sua atividade, observadas as condições previstas na legislação.
No setor de hortifrúti, a preocupação surge porque o produtor pode ter uma carga tributária relevante na compra dos insumos necessários à produção, enquanto a comercialização de determinados produtos poderá ocorrer com alíquota reduzida a zero.
A Lei Complementar nº 214/2025 estabelece que, nas operações sujeitas a alíquota zero, não há obrigação de estorno dos créditos relativos às etapas anteriores da cadeia. Essa regra é central para a análise do setor, pois indica que o produtor poderá acumular créditos mesmo quando a venda de sua produção não gerar o correspondente débito de IBS e CBS.
O resultado é uma possível concentração de créditos no produtor ou em outros elos da cadeia, como frigoríficos, indústrias de alimentos e empresas que comercializam produtos beneficiados. Esses créditos precisarão ser compensados ou ressarcidos conforme os procedimentos e prazos que serão aplicados pelo Fisco.
A legislação também prevê hipóteses de créditos presumidos para aquisições realizadas de produtores rurais não contribuintes, tema que deverá ser analisado conforme o enquadramento do produtor, o tipo de operação e o regime adotado pelo adquirente. Por isso, a aplicação prática não será igual para todos os negócios rurais.
CRÉDITO ACUMULADO NÃO É DINHEIRO IMEDIATO EM CAIXA
O acúmulo de crédito pode representar um direito tributário relevante, mas não significa necessariamente que o produtor receberá esses valores de forma automática ou imediata.
Para que o crédito possa ser utilizado, compensado ou ressarcido, será necessário comprovar a regularidade das operações, a correta emissão dos documentos fiscais, o pagamento ou a extinção do tributo nas etapas anteriores e o cumprimento das obrigações acessórias.
A Lei Complementar nº 214/2025 prevê que os pedidos de ressarcimento deverão ser analisados pelo Comitê Gestor do IBS, em relação ao IBS, e pela Receita Federal, em relação à CBS. O procedimento poderá envolver verificações fiscais, especialmente quando houver valores expressivos, inconsistências cadastrais ou divergências entre documentos de entrada e saída.
Por essa razão, o produtor não deve considerar o crédito acumulado como um recurso disponível no mesmo momento em que realiza a compra. Até que o ressarcimento seja efetivado, o valor pago nos insumos pode permanecer representado como crédito tributário, sem retorno imediato ao fluxo financeiro da atividade.
O IMPACTO NO FLUXO DE CAIXA DO PRODUTOR
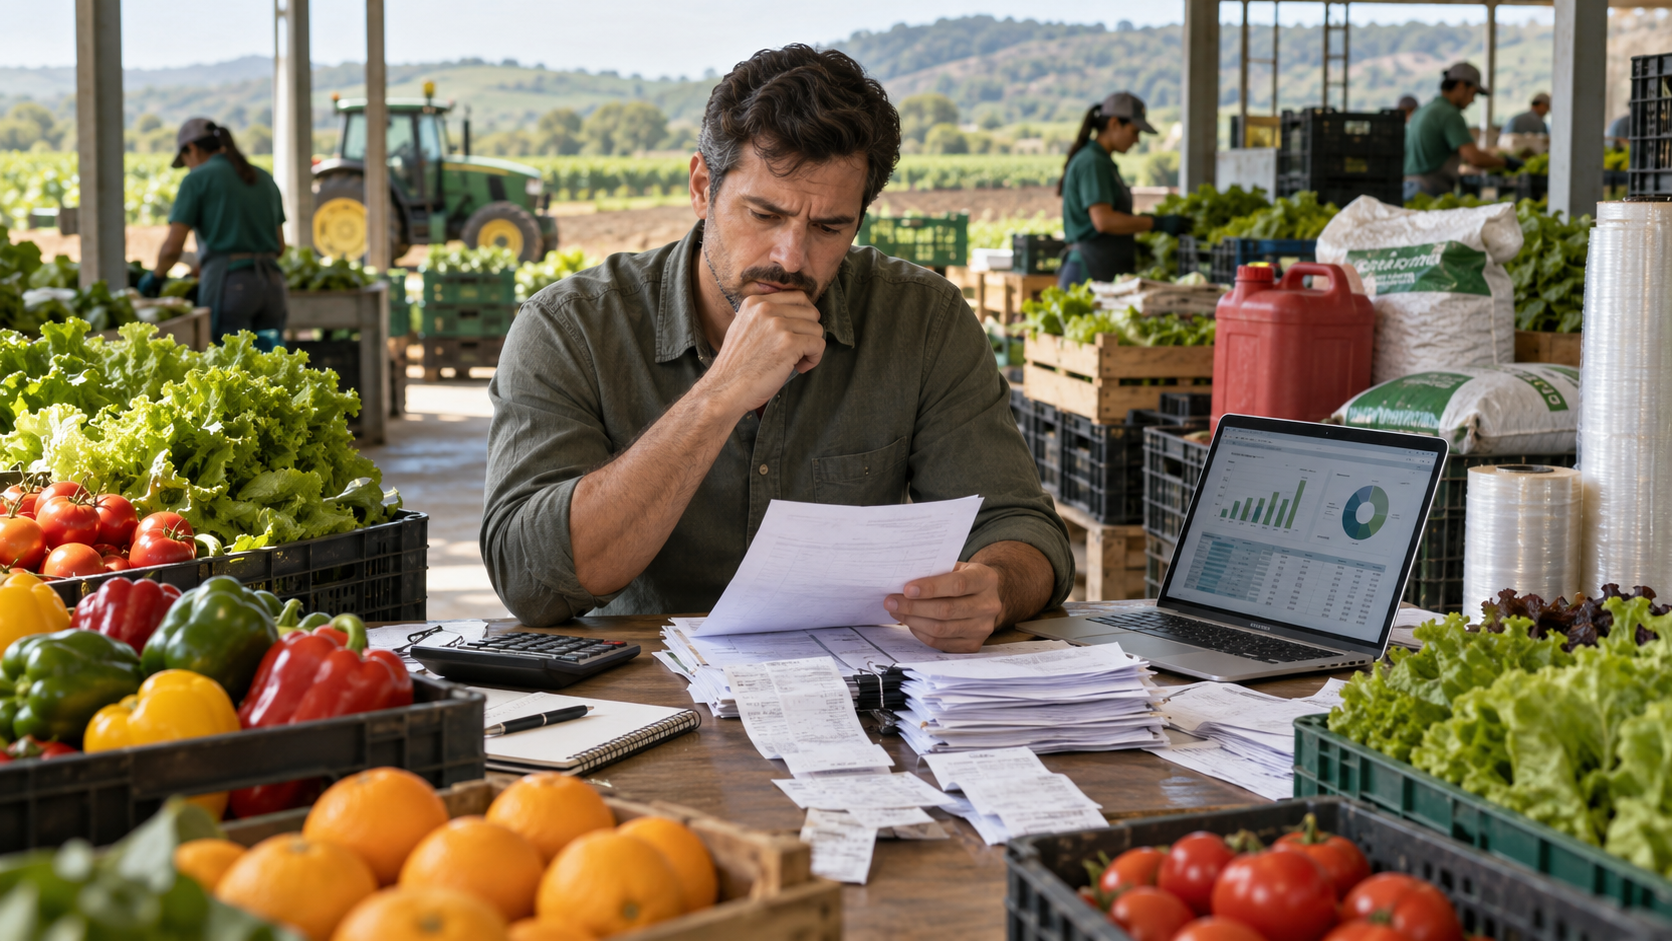
A nova sistemática poderá criar uma diferença entre o momento em que o produtor paga o imposto e o momento em que consegue utilizar ou recuperar o crédito correspondente. Na prática, o produtor poderá desembolsar valores maiores na aquisição de insumos, máquinas, combustíveis e serviços necessários ao cultivo. Se a venda da produção ocorrer com alíquota zero ou reduzida, o débito gerado na saída poderá não ser suficiente para absorver todos os créditos formados nas compras.
Essa diferença pode aumentar a necessidade de capital de giro e pressionar a margem da atividade, principalmente em culturas com custos elevados, ciclos produtivos mais longos ou forte dependência de insumos tributados. O problema se torna ainda mais sensível quando o produtor não possui controles capazes de identificar quanto foi pago em tributos, quais créditos foram gerados e em que momento eles poderão ser compensados ou objeto de ressarcimento.
A IMPORTÂNCIA DA IDENTIFICAÇÃO FISCAL E DOS DOCUMENTOS
Para que o crédito seja reconhecido, será fundamental que as operações estejam corretamente documentadas e vinculadas ao produtor responsável pela atividade. A nota fiscal deverá refletir as informações da operação, dos produtos, dos tributos destacados e da identificação do adquirente. O cadastro utilizado pelo produtor também precisará estar integrado aos sistemas fiscais que controlarão os débitos e créditos de IBS e CBS.
Nesse cenário, o CNPJ técnico do produtor rural ganha importância operacional. Embora sua implantação, seus procedimentos e seu alcance ainda dependam de regulamentação, a identificação fiscal será essencial para organizar as compras, as vendas e os créditos gerados ao longo da cadeia.
Sem uma identificação adequada, podem surgir dificuldades para comprovar que determinado insumo foi adquirido pelo produtor, que foi utilizado na atividade rural e que o tributo correspondente pode ser apropriado como crédito.
Produtores com propriedades em diferentes estados deverão redobrar a atenção. Diferenças entre CPF, CNPJ, inscrição estadual e sistemas de emissão fiscal podem dificultar a integração das informações e comprometer o controle dos créditos.
O PRODUTOR RURAL PRECISA COMEÇAR A SE PREPARAR
A preparação não depende da definição da alíquota final dos novos tributos. Mesmo que os percentuais ainda estejam sujeitos a regulamentação e ajustes, o produtor já pode organizar os elementos que serão necessários para a transição.
O primeiro passo é fazer um levantamento da estrutura da atividade rural, incluindo propriedades, inscrições estaduais, cadastros, documentos fiscais utilizados, fornecedores, compradores e sistemas de emissão de notas.
Também é importante identificar os principais insumos adquiridos e verificar se os documentos fiscais apresentam as informações necessárias para comprovar a operação. Notas emitidas com dados incorretos, descrições incompletas ou vinculação inadequada podem dificultar o aproveitamento futuro dos créditos.
O produtor deve ainda esclarecer com seu contador e seus fornecedores como será feita a adaptação dos sistemas, quais documentos serão emitidos durante o período de transição e como serão tratados os casos de aquisição de insumos com diferimento, redução de alíquota ou outras formas de tributação.
A organização prévia permitirá que o produtor faça perguntas mais precisas, detecte problemas cadastrais e evite deixar para o momento da obrigatoriedade decisões que dependem de documentação histórica.
ANDAR NA LINHA SERÁ ESSENCIAL PARA TRANSFORMAR CUSTO EM CRÉDITO
O crédito tributário só terá utilidade se puder ser comprovado e utilizado de acordo com as regras do novo sistema. Por isso, a regularidade da atividade será tão importante quanto o planejamento da produção.
O produtor deverá manter documentos fiscais, contratos, cadastros, registros de aquisição e informações sobre a utilização dos insumos de forma organizada. Também será necessário conferir se os fornecedores estão emitindo os documentos corretamente e se as operações correspondem à realidade da atividade.
A transição deverá ampliar a necessidade de integração entre produtor, contador, fornecedor de insumos, comprador da produção e sistemas fiscais. Um erro em qualquer etapa poderá gerar divergência e dificultar o reconhecimento do crédito.
Para os produtores que acumularem valores relevantes, a qualidade dos controles será determinante. O crédito não deve ser tratado apenas como um resultado do sistema fiscal, mas como um ativo que exige acompanhamento, documentação e gestão.
O QUE O PRODUTOR DE HORTIFRÚTI DEVE FAZER AGORA
O produtor rural pode iniciar a preparação com algumas medidas práticas:
· revisar CPF, CNPJ eventualmente utilizado, inscrição estadual e demais cadastros;
· mapear as propriedades e os estabelecimentos relacionados à produção;
· conferir os sistemas de emissão de notas fiscais;
· organizar documentos de compra de fertilizantes, defensivos, combustíveis, embalagens, máquinas e serviços;
· identificar quais produtos podem ser vendidos com alíquota zero ou redução de IBS e CBS;
· verificar como os fornecedores destacarão os tributos nas notas;
· acompanhar as regulamentações sobre apropriação, compensação e ressarcimento de créditos;
· manter registros que comprovem a utilização dos insumos na atividade rural;
· discutir com o contador os impactos do regime aplicável ao produtor;
· evitar decisões estruturais baseadas apenas em interpretações preliminares ou informações não oficializadas.
A REFORMA TRIBUTÁRIA EXIGE PLANEJAMENTO, NÃO IMPROVISO
O setor de hortifrúti poderá estar entre os segmentos mais expostos ao acúmulo de créditos tributários, justamente porque pode pagar IBS e CBS em etapas importantes da produção e comercializar produtos com alíquota reduzida a zero.
Essa característica pode proteger o consumidor e atender a objetivos de política tributária, mas cria uma responsabilidade adicional para o produtor: controlar os valores pagos, comprovar os créditos e acompanhar os procedimentos de compensação ou ressarcimento.
Se o crédito não for reconhecido ou recuperado, o imposto pago nos insumos poderá se transformar em custo efetivo de produção. Esse aumento pode pressionar preços, reduzir margens e comprometer a competitividade do produtor diante de concorrentes com estruturas mais organizadas ou maior capacidade financeira.
A melhor estratégia é começar a preparação antes da entrada plena do novo sistema. O produtor que atualizar seus documentos, revisar seus cadastros, organizar seus controles e buscar esclarecimentos terá melhores condições de transformar o crédito acumulado em um instrumento de proteção financeira, em vez de carregar um passivo tributário difícil de recuperar.