HOLDING RURAL NÃO É A ÚNICA SOLUÇÃO PARA O PLANEJAMENTO PATRIMONIAL NO AGRO
A holding rural ganhou espaço nas discussões sobre planejamento patrimonial e sucessório no agronegócio. Em determinados casos, sua constituição pode ajudar a organizar bens, estabelecer regras de governança e preparar a sucessão familiar. O problema surge quando essa estrutura é apresentada como uma solução automática para proteger o patrimônio e resolver questões tributárias, familiares e empresariais sem uma análise individualizada.
Uma holding é uma empresa. Ao constituí-la, o produtor assume obrigações societárias, contábeis e fiscais e altera a forma como os bens e os resultados da atividade são administrados. Por isso, a decisão deve partir dos objetivos da família e da operação rural, e não de uma promessa genérica de economia tributária ou proteção patrimonial.
QUANDO A HOLDING RURAL PODE FAZER SENTIDO
A holding pode ser adequada quando existe patrimônio relevante, vários sucessores, necessidade de organizar a gestão dos bens ou intenção de estabelecer regras para a continuidade do negócio. Também pode ser considerada em estruturas com imóveis destinados à locação, participações em outras empresas ou atividades que já demandam maior organização societária.
No ambiente rural, é importante diferenciar a holding patrimonial da empresa que efetivamente explora a atividade agropecuária. Transferir terras para uma pessoa jurídica não significa, automaticamente, que a produção rural estará estruturada como empresa. Se o produtor continuar realizando a atividade como pessoa física, será necessário avaliar como ocorrerão o uso da terra, os contratos, o arrendamento, a parceria e a remuneração pelo patrimônio.
A HOLDING NÃO GARANTE, POR SI SÓ, PROTEÇÃO PATRIMONIAL
A transferência de imóveis e outros bens para uma empresa pode alterar a titularidade e a forma de administração do patrimônio, mas não elimina riscos jurídicos, tributários ou familiares.
Também não basta inserir cláusulas de usufruto ou realizar doações de cotas para garantir que o patrimônio permanecerá sob controle do fundador. Os efeitos dessas medidas dependem da estrutura escolhida, dos documentos elaborados e das circunstâncias de cada família.
Antes de transferir bens, é necessário avaliar o patrimônio que permanecerá em nome do produtor, os direitos dos demais envolvidos, a relação entre os sucessores e os riscos de conflitos futuros. Uma decisão tomada sem essa análise pode reduzir a autonomia do proprietário e criar problemas que não existiam anteriormente.
A ECONOMIA TRIBUTÁRIA PRECISA SER COMPROVADA
Um dos principais argumentos utilizados para defender a holding rural é a possibilidade de reduzir a tributação na sucessão ou na transferência de imóveis. Porém, um benefício potencial não significa que a estrutura será vantajosa para todos os produtores.
A análise deve considerar os tributos incidentes na integralização dos bens, na doação ou transferência de cotas, na exploração dos imóveis, na distribuição de resultados e em eventual venda futura do patrimônio. Também devem ser incluídos os custos de contabilidade, manutenção societária, registros e cumprimento das obrigações acessórias.
Discussões sobre possível aumento do ITCMD não devem ser tratadas como fato consumado quando ainda dependem de projetos de lei ou de futuras alterações legislativas. Projetos podem ser modificados, arquivados ou substituídos. Decisões tomadas às pressas com base em mudanças ainda não aprovadas podem gerar mais custos do que benefícios.
A REFORMA TRIBUTÁRIA TAMBÉM DEVE ENTRAR NA ANÁLISE
A Reforma Tributária do Consumo acrescenta complexidade ao planejamento patrimonial rural. A estrutura escolhida poderá afetar contratos de arrendamento, locação, exploração de imóveis e circulação de receitas entre pessoa física e pessoa jurídica.
A implementação do novo modelo envolve IBS, CBS, documentos fiscais, regulamentação e adaptação dos sistemas. Uma empresa criada hoje precisará atender às regras tributárias que estarão em vigor nos próximos anos.
Também é necessário acompanhar as mudanças relacionadas à tributação da renda e à distribuição de resultados. Uma estrutura que parece vantajosa na transferência do patrimônio pode perder eficiência quando são considerados os custos recorrentes e a forma como os recursos serão retirados da empresa pelos sócios.
SUCESSÃO NÃO SE RESOLVE APENAS COM A CRIAÇÃO DE UMA EMPRESA
A sucessão rural envolve patrimônio, gestão, relacionamento familiar e continuidade da atividade. Por isso, a holding pode ser uma ferramenta, mas não substitui a construção de um plano sucessório.
É necessário discutir quem participará da empresa, quais sucessores desejam atuar no negócio e como serão tomadas as decisões. Também devem ser definidos critérios para remuneração, distribuição de resultados, participação societária, ingresso de novos sócios e solução de conflitos.
Em alguns casos, alternativas como seguro de vida, testamento, doação planejada, acordos familiares ou estruturas de governança podem atender melhor aos objetivos do produtor. A escolha depende do patrimônio, da composição familiar, da liquidez disponível e do envolvimento de cada sucessor.
PLANEJAMENTO EXIGE COMPARAR ALTERNATIVAS
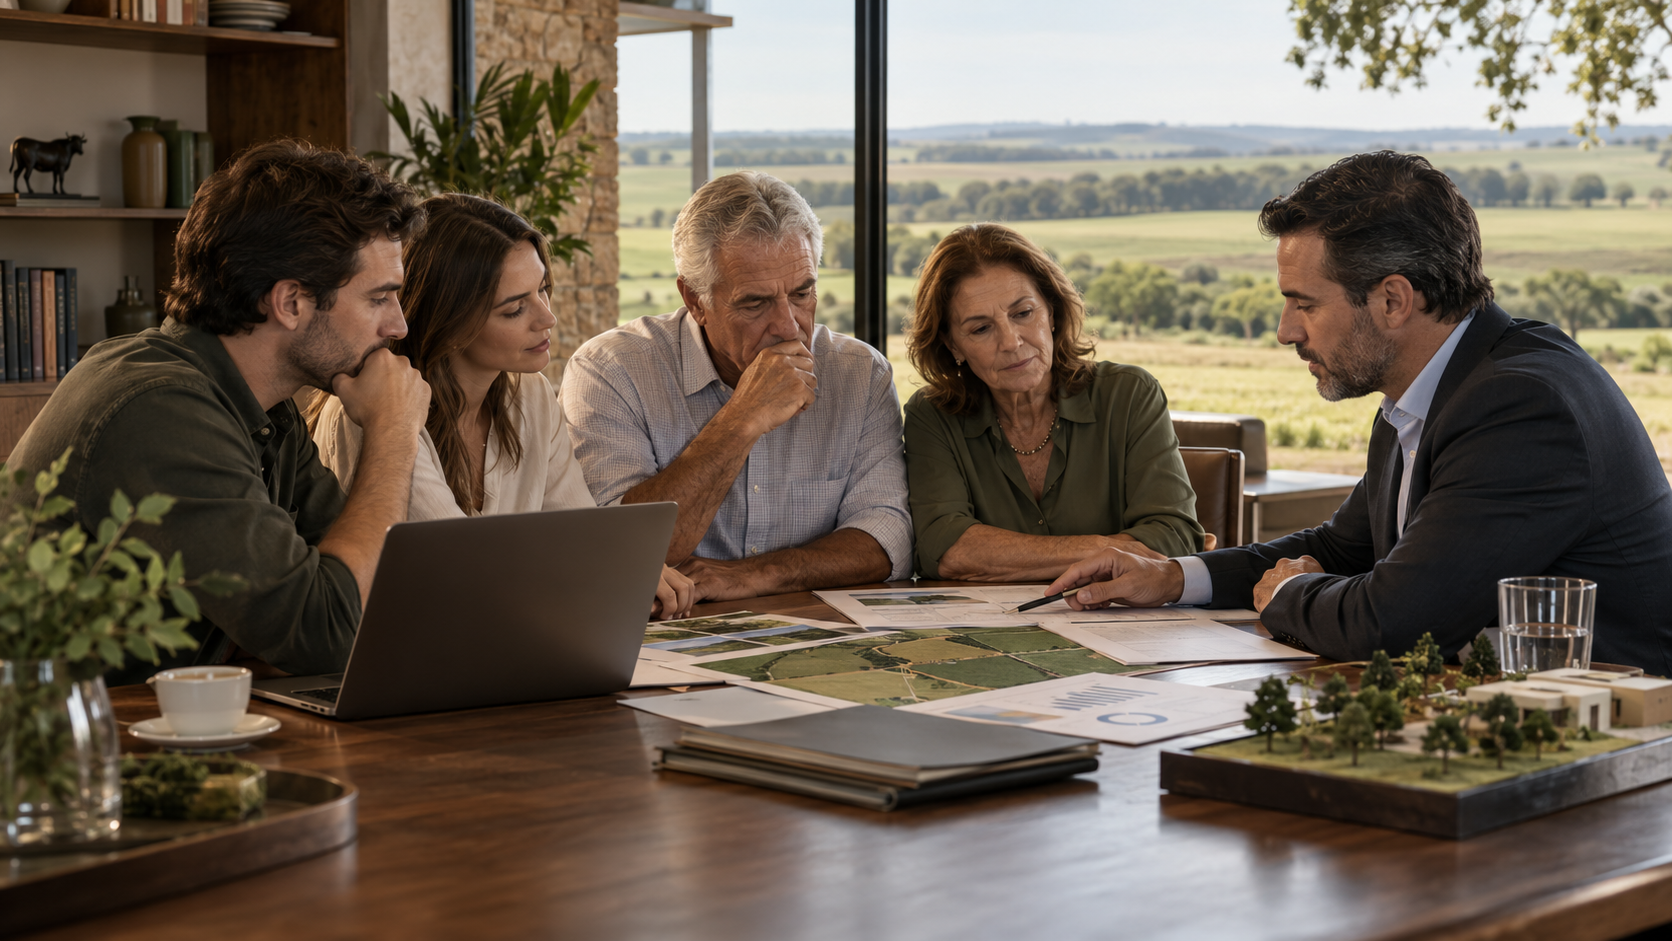
Antes de constituir uma holding ou transferir imóveis para uma empresa, a família deve definir o objetivo da estrutura, identificar os bens envolvidos, calcular os custos tributários e administrativos e avaliar os efeitos da Reforma Tributária e das regras sobre renda.
Também é importante discutir a participação dos sucessores, estabelecer regras de governança, comparar a holding com outras alternativas de sucessão e acompanhar projetos de lei sem tratá-los como normas já aprovadas. A decisão deve ser formalizada com apoio jurídico, contábil e tributário.
A holding rural pode ser eficiente em determinados cenários, mas não deve ser apresentada como um produto pronto ou como um mecanismo capaz de resolver todos os problemas patrimoniais do agronegócio. A estrutura mais adequada será aquela que considerar a atividade rural, os imóveis, a família, a necessidade de liquidez, os custos de manutenção e as regras tributárias atuais e futuras.
Planejar a sucessão não significa necessariamente criar uma holding. Significa escolher, com informação e segurança, a alternativa mais adequada para preservar o patrimônio e garantir a continuidade do negócio rural.