CBS DE 11,3% EM 2027: O QUE MUDA NO PLANEJAMENTO TRIBUTÁRIO DO PRODUTOR RURAL?
A definição da alíquota de referência da Contribuição sobre Bens e Serviços (CBS) em 11,3% pelo Tribunal de Contas da União (TCU) trouxe um novo parâmetro para o planejamento tributário de produtores rurais e empresas do agronegócio. O percentual, previsto para entrar em vigor em janeiro de 2027, ficou acima das estimativas iniciais do governo federal, que apontavam uma alíquota entre 8,53% e 9,05%.
O número também superou a projeção revisada de 9,21%, calculada após a ampliação dos benefícios fiscais durante a tramitação da Reforma Tributária. A expectativa do setor agropecuário era de uma alíquota próxima de 9%, o que torna a definição um ponto importante de atenção para quem precisa organizar os custos e as obrigações fiscais do próximo ano.
Embora o percentual ainda dependa da etapa de confirmação pelo Senado Federal, que tem até 15 de dezembro para deliberar sobre o tema, a referência apresentada pelo TCU permite avançar nas análises sobre o novo cenário tributário.
O QUE É A CBS E POR QUE A ALÍQUOTA DE 11,3% É IMPORTANTE?
A CBS é o tributo federal criado pela Reforma Tributária para substituir o Programa de Integração Social (PIS) e a Contribuição para o Financiamento da Seguridade Social (Cofins). Sua implantação começa em 2027 e integra a mudança no modelo de tributação sobre o consumo no Brasil.
O percentual de 11,3% foi calculado pelo TCU com o objetivo de preservar a arrecadação federal dentro dos limites estabelecidos pela reforma. A legislação determina que a arrecadação dos tributos federais envolvidos na mudança, considerando a CBS, o Imposto Seletivo e o IPI remanescente, não ultrapasse a média da carga tributária dos impostos substituídos no período de 2012 a 2021.
Essa média corresponde a 4,99% do Produto Interno Bruto (PIB), segundo cálculos do governo federal.
Durante a elaboração da reforma, o Ministério da Fazenda estimou uma alíquota entre 8,53% e 9,05%, considerando diferentes cenários de conformidade tributária. A inclusão de mais produtos e serviços com benefícios fiscais elevou a projeção para 9,21%. O cálculo final do TCU, entretanto, chegou a 11,3%.
A diferença reforça a importância de acompanhar a regulamentação e compreender como a nova tributação será aplicada às diferentes atividades econômicas.
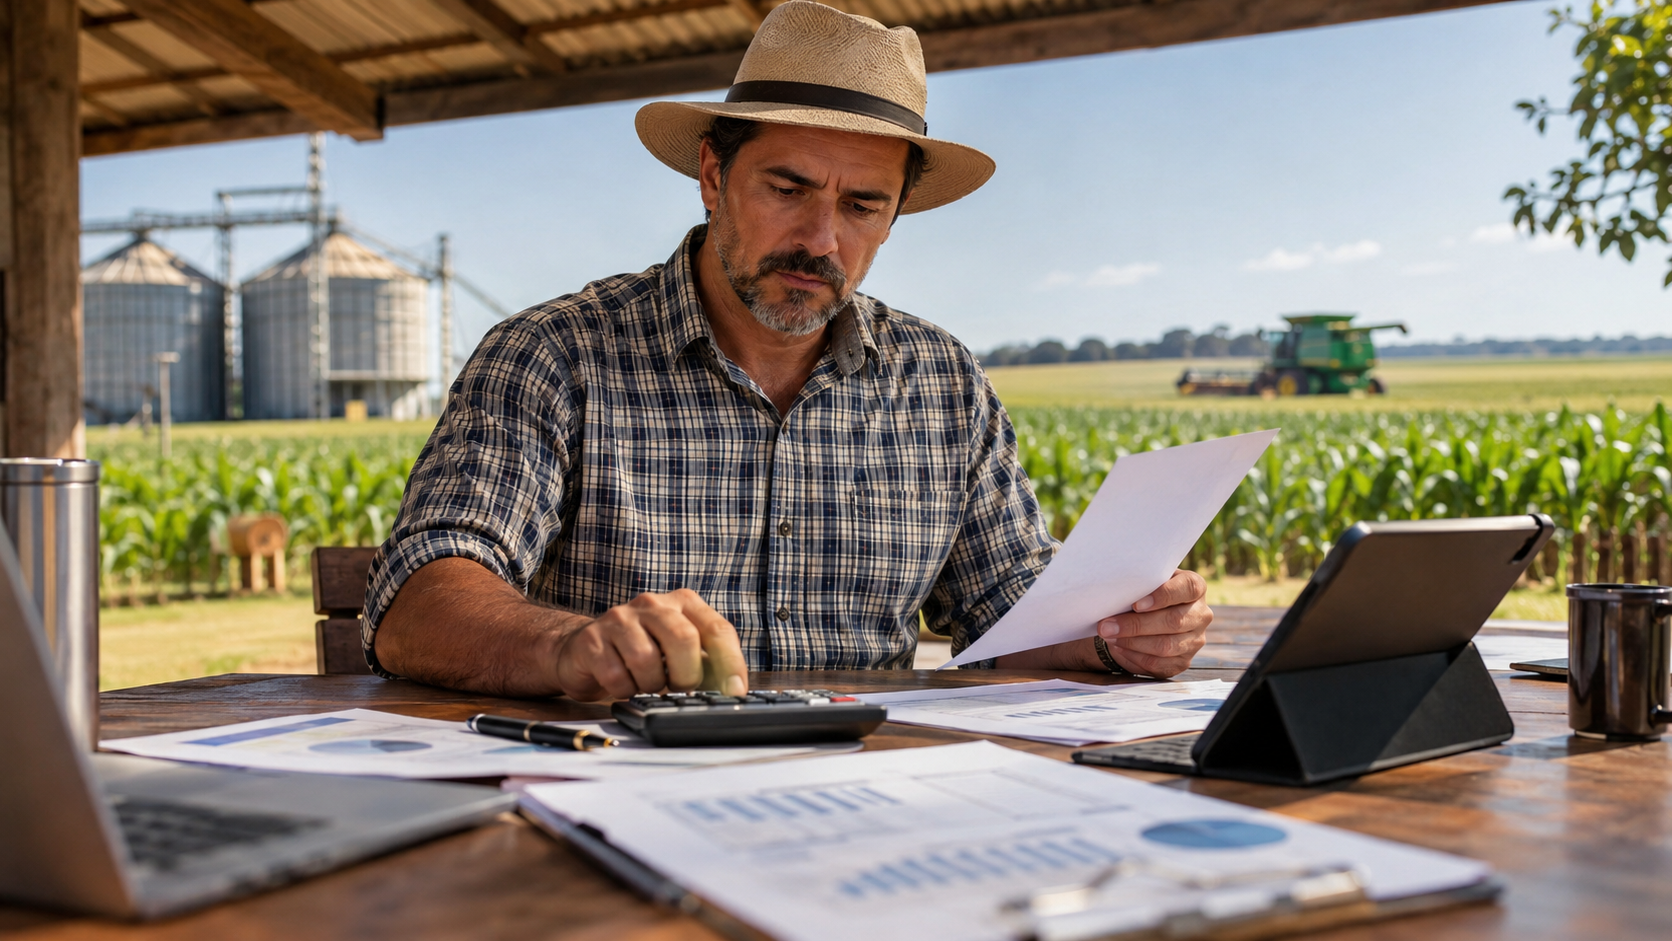
COMO A CBS DE 11,3% PODE IMPACTAR O PRODUTOR RURAL?
Um dos principais cuidados na análise da nova alíquota é não interpretar os 11,3% como um percentual que será necessariamente cobrado de todos os produtores rurais sobre suas vendas.
A Reforma Tributária prevê tratamentos diferenciados para determinados setores e operações, incluindo mecanismos específicos para o agronegócio. O impacto efetivo da CBS dependerá do enquadramento tributário do produtor, das características de suas operações e das regras de redução de alíquotas e aproveitamento de créditos previstas na legislação.
Por isso, a avaliação precisa considerar toda a dinâmica tributária da atividade rural, e não apenas o percentual de referência.
Entre os pontos que merecem atenção estão:
Comercialização da produção: é necessário compreender quais regras de tributação serão aplicadas às operações de venda, considerando o enquadramento do produtor e o tipo de produto comercializado.
Aquisição de insumos: fertilizantes, defensivos, sementes, rações e outros produtos utilizados na produção precisam entrar na análise dos custos e dos créditos tributários.
Máquinas, equipamentos e serviços: as novas regras podem alterar a dinâmica de créditos relacionados às aquisições utilizadas na atividade rural.
Enquadramento tributário: a condição do produtor rural, pessoa física ou jurídica, e as características de suas operações influenciam a aplicação das regras da reforma.
Aproveitamento de créditos: entender quais créditos poderão ser utilizados e em quais condições será fundamental para calcular os efeitos da nova sistemática.
A análise conjunta desses fatores permitirá identificar os reflexos da CBS sobre os custos, a formação de preços e a organização financeira do negócio rural.
REFORMA TRIBUTÁRIA: O QUE MUDA A PARTIR DE 2027?
A entrada em vigor da CBS representa uma das principais etapas da transição para o novo modelo de tributação sobre o consumo.
A partir de 2027, a contribuição federal substituirá o PIS e a Cofins. No mesmo período, começa a cobrança do Imposto Seletivo, enquanto o Imposto sobre Produtos Industrializados (IPI) terá suas alíquotas reduzidas a zero, com exceção dos produtos que precisam manter proteção à Zona Franca de Manaus.
Já o Imposto sobre Bens e Serviços (IBS), de competência estadual e municipal, terá uma alíquota de teste de 0,1% em 2027 e 2028. A substituição gradual dos atuais ICMS e ISS pelo novo tributo ocorrerá entre 2029 e 2032. Em 2033, o novo sistema deverá estar plenamente implantado.
Esse cronograma exige que produtores rurais acompanhem não apenas a definição das alíquotas, mas também as normas complementares e os procedimentos que orientarão a aplicação dos novos tributos.
COMO O PRODUTOR RURAL DEVE SE PREPARAR PARA 2027?
Com a aproximação da primeira etapa de implantação da Reforma Tributária, o planejamento fiscal ganha ainda mais relevância para o agronegócio.
A definição da alíquota de referência da CBS oferece um parâmetro para iniciar simulações e avaliar cenários. No entanto, o planejamento precisa ir além desse número, considerando as particularidades tributárias de cada propriedade e empresa rural.
Revisar a organização fiscal, conferir a documentação das operações, avaliar o enquadramento tributário e identificar oportunidades de aproveitamento de créditos são medidas importantes nesse processo.
Também é necessário acompanhar as decisões do Senado e a publicação das normas que detalharão a aplicação da CBS, especialmente em relação aos tratamentos diferenciados previstos para o setor agropecuário.
A Reforma Tributária trará mudanças estruturais para a gestão fiscal do produtor rural. Antecipar essa análise permite compreender os possíveis impactos sobre a atividade, reduzir riscos e tomar decisões com mais segurança diante do novo cenário tributário.
[[[